Domain mathefreunde.de kaufen?
Wir ziehen mit dem Projekt
mathefreunde.de um.
Sind Sie am Kauf der Domain
mathefreunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mathefreunde.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist der Unterschied zwischen Verbindlichkeit und Forderung?
Verbindlichkeit bezieht sich auf eine rechtliche oder moralische Verpflichtung, eine bestimmte Handlung auszuführen oder eine bestimmte Leistung zu erbringen. Eine Forderung hingegen bezieht sich auf das Recht, von einer anderen Person die Erfüllung einer Verbindlichkeit zu verlangen, zum Beispiel die Zahlung einer ausstehenden Rechnung. Eine Verbindlichkeit besteht also aus der Pflicht, während eine Forderung das Recht auf Erfüllung dieser Pflicht darstellt. **


Ähnliche Suchbegriffe für Duncker-Humblot-Verbindlichkeit-der
Top-Angebote
Produkte zum Begriff Duncker-Humblot-Verbindlichkeit-der:
-
Fundamente der Mathematik mit CAS-/MMS-Schwerpunkt Band 2: Analytische Geometrie, Lineare Algebra, Stochastik - SchulbuchFundamente der Mathematik mit CAS-/MMS-Schwerpunkt Band 2: Analytische Geometrie, Lineare Algebra, Stochastik - Schulbuch , Abgestimmt auf die Inhalte des Lehrplans für die gymnasiale Oberstufe. Alle Gebiete der Linearen Algebra / Analytischen Geometrie und Stochastik werden in separaten Kapiteln abgebildet. Passende und aktuelle Aufgabenformate des Abiturs Praxisnahe Übungsaufgaben inklusive hilfsmittelfreier Aufgaben und passender Beispielaufgaben Umfassender gedruckter und digitaler Begleitkranz Konsequente Berücksichtigung digitaler Hilfsmittel Klare Struktur in jedem Kapitel: aktivieren - aufbauen - sichern Vorwissen aktivieren in "Ihr Fundament" Wissen aufbauen mit Einstiegs-, Basis- und weiterführenden Aufgaben Erworbenes Wissen sichern in "Prüfen Sie Ihr neues Fundament" Verständliche Beispiele mit Lösungen Die Schüler/-innen können Standardaufgaben Schritt für Schritt nachvollziehen anhand der grundlegenden Beispiele mit ausführlichen Lösungen. Selbstständig lernen Die Schüler/-innen kontrollieren sich selbst durch zusätzliche Lösungen im Anhang zu "Ihr Fundament" und "Prüfen Sie Ihr neues Fundament". Aufgaben für alle Differenzieren Sie mit dem großen Angebot an Basisaufgaben und weiterführenden Aufgaben. Nutzen Sie zu jedem Thema "Einstieg", "Stolperstelle" und "Ausblick". Basisaufgaben sind thematisch klar zugeordnet und bedienen das grundlegende Niveau. Weiterführende Aufgaben vernetzen die Themen und bedienen die höheren Niveaustufen. Die "Stolperstelle" weist auf typische Fehler hin. Im "Ausblick" erhalten leistungsstarke Schüler/-innen einen Vorgeschmack auf die kommenden Jahrgangsstufen oder das Studium. Sicher zum Abitur Mit kompaktem "Klausur und Abiturtraining" in jedem Kapitel bereiten Sie Ihre Schüler/-innen kontinuierlich auf die Abiturprüfung vor. Zusätzlich enthält jeder Band ein eigenes Kapitel zur Abiturvorbereitung. Mit Mathematik begeistern Bieten Sie Ihren Schülerinnen und Schülern mit den "Streifzügen" mehr als nur den Standard. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: Allgemeine Ausgabe ab 2024, Erscheinungsjahr: 20240221, Produktform: Leinen, Titel der Reihe: Fundamente der Mathematik##, Auflage: 24000, Auflage/Ausgabe: Allgemeine Ausgabe ab 2024, Seitenzahl/Blattzahl: 496, Keyword: Fundamente der Mathematik;Mathematik;Fundamente;Allgemeine Ausgabe ab 2024;2024;CAS-/MMS-Schwerpunkt;CAS;MMS, Fachschema: Mathematik / Schulbuch, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher, Schulform: GYM, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 264, Breite: 192, Höhe: 25, Gewicht: 1176, Produktform: Gebunden, Genre: Schule und Lernen,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung., Taschenbuch von Walter Pauly, Duncker & Humblot, 978-3-428-06735-0Anfechtbarkeit Und Verbindlichkeit Von Weisungen In Der Bundesauftragsverwaltung., Taschenbuch Von Walter Pauly, Duncker & Humblot, 978-3-428-06735-0, Seitenanzahl: 26169,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
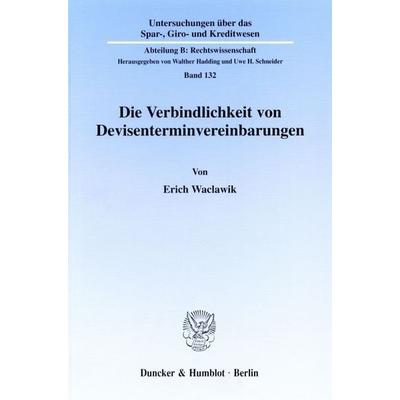
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **


Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Duncker-Humblot-Verbindlichkeit-der:
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Verbindlichkeit der Bundesgrundrechte bei der Anwendung von Gemeinschaftsrecht durch deutsche Staats (Deutsch, Softcover, Günter Gorny) (55549612)Duncker & Humblot Verbindlichkeit der Bundesgrundrechte bei der Anwendung von Gemeinschaftsrecht durch deutsche Staats (Deutsch, Softcover, Günter Gorny) (55549612)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fundamente der Mathematik mit CAS-/MMS-Schwerpunkt Band 2: Analytische Geometrie, Lineare Algebra, Stochastik - SchulbuchFundamente der Mathematik mit CAS-/MMS-Schwerpunkt Band 2: Analytische Geometrie, Lineare Algebra, Stochastik - Schulbuch , Abgestimmt auf die Inhalte des Lehrplans für die gymnasiale Oberstufe. Alle Gebiete der Linearen Algebra / Analytischen Geometrie und Stochastik werden in separaten Kapiteln abgebildet. Passende und aktuelle Aufgabenformate des Abiturs Praxisnahe Übungsaufgaben inklusive hilfsmittelfreier Aufgaben und passender Beispielaufgaben Umfassender gedruckter und digitaler Begleitkranz Konsequente Berücksichtigung digitaler Hilfsmittel Klare Struktur in jedem Kapitel: aktivieren - aufbauen - sichern Vorwissen aktivieren in "Ihr Fundament" Wissen aufbauen mit Einstiegs-, Basis- und weiterführenden Aufgaben Erworbenes Wissen sichern in "Prüfen Sie Ihr neues Fundament" Verständliche Beispiele mit Lösungen Die Schüler/-innen können Standardaufgaben Schritt für Schritt nachvollziehen anhand der grundlegenden Beispiele mit ausführlichen Lösungen. Selbstständig lernen Die Schüler/-innen kontrollieren sich selbst durch zusätzliche Lösungen im Anhang zu "Ihr Fundament" und "Prüfen Sie Ihr neues Fundament". Aufgaben für alle Differenzieren Sie mit dem großen Angebot an Basisaufgaben und weiterführenden Aufgaben. Nutzen Sie zu jedem Thema "Einstieg", "Stolperstelle" und "Ausblick". Basisaufgaben sind thematisch klar zugeordnet und bedienen das grundlegende Niveau. Weiterführende Aufgaben vernetzen die Themen und bedienen die höheren Niveaustufen. Die "Stolperstelle" weist auf typische Fehler hin. Im "Ausblick" erhalten leistungsstarke Schüler/-innen einen Vorgeschmack auf die kommenden Jahrgangsstufen oder das Studium. Sicher zum Abitur Mit kompaktem "Klausur und Abiturtraining" in jedem Kapitel bereiten Sie Ihre Schüler/-innen kontinuierlich auf die Abiturprüfung vor. Zusätzlich enthält jeder Band ein eigenes Kapitel zur Abiturvorbereitung. Mit Mathematik begeistern Bieten Sie Ihren Schülerinnen und Schülern mit den "Streifzügen" mehr als nur den Standard. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: Allgemeine Ausgabe ab 2024, Erscheinungsjahr: 20240221, Produktform: Leinen, Titel der Reihe: Fundamente der Mathematik##, Auflage: 24000, Auflage/Ausgabe: Allgemeine Ausgabe ab 2024, Seitenzahl/Blattzahl: 496, Keyword: Fundamente der Mathematik;Mathematik;Fundamente;Allgemeine Ausgabe ab 2024;2024;CAS-/MMS-Schwerpunkt;CAS;MMS, Fachschema: Mathematik / Schulbuch, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher, Schulform: GYM, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 264, Breite: 192, Höhe: 25, Gewicht: 1176, Produktform: Gebunden, Genre: Schule und Lernen,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist der Unterschied zwischen Verbindlichkeit und Forderung?
Verbindlichkeit bezieht sich auf eine rechtliche oder moralische Verpflichtung, eine bestimmte Handlung auszuführen oder eine bestimmte Leistung zu erbringen. Eine Forderung hingegen bezieht sich auf das Recht, von einer anderen Person die Erfüllung einer Verbindlichkeit zu verlangen, zum Beispiel die Zahlung einer ausstehenden Rechnung. Eine Verbindlichkeit besteht also aus der Pflicht, während eine Forderung das Recht auf Erfüllung dieser Pflicht darstellt. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Duncker-Humblot-Verbindlichkeit-der
-
Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung., Taschenbuch von Walter Pauly, Duncker & Humblot, 978-3-428-06735-0Anfechtbarkeit Und Verbindlichkeit Von Weisungen In Der Bundesauftragsverwaltung., Taschenbuch Von Walter Pauly, Duncker & Humblot, 978-3-428-06735-0, Seitenanzahl: 26169,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.